
2026년 기준 증여세 신고기한 계산법부터 말일 계산 주의사항, 10%~50% 단계별 증여세 세율표, 증여재산공제 한도 및 홈택스·사설 증여세 계산기 모음 활용법까지 완벽 정리해 드립니다.
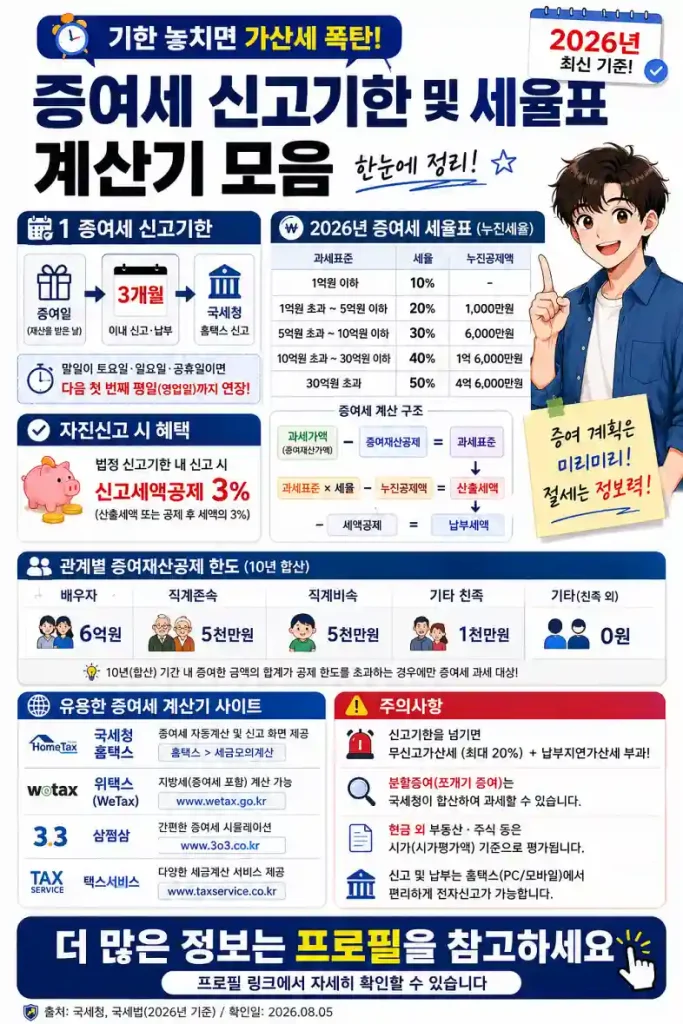
가족 간 자산을 이전하거나 현금, 부동산, 주식 등을 무상으로 증여받았을 때 반드시 이행해야 하는 절차가 바로 증여세 신고 및 납부입니다. 세법상 정해진 신고기한을 단 하루라도 넘기게 되면 자진신고 혜택을 놓칠 뿐만 아니라 가혹한 무신고 가산세와 납부지연 가산세가 부과되어 예상치 못한 세금 폭탄을 맞을 수 있습니다.
특히 증여세 계산은 단순히 증여액에 세율을 곱하는 것이 아니라, 관계별 **증여재산공제**와 10년간 합산 과세 체계, **누진공제액**을 종합적으로 고려해야 합니다. 이번 가이드에서는 2026년 기준 증여세 신고기한 산정법, 법정 세율표, 자동 계산기 모음 및 세금 절세 노하우를 한눈에 정리해 드립니다.
1. 증여세 신고기한 산정 원칙 및 계산 예시
증여세의 법정 신고 및 납부 기한은 상속세와 달리 계산 기준이 독특하므로 날짜 산정 방식을 정확히 알아두어야 합니다.
1) 정확한 기한 계산법 (말일 기준)
증여세 신고기한은 단순히 ‘증여받은 날로부터 3개월 후’가 아닙니다. “증여를 받은 날이 속하는 달의 말일”을 기준으로 3개월이 되는 날이 최종 기한입니다.
• 증여일: 2026년 3월 15일
• 해당 달의 말일: 2026년 3월 31일
• 최종 신고기한: 2026년 3월 31일부터 3개월 뒤인 2026년 6월 30일까지
2) 말일이 공휴일 또는 주말인 경우
만약 계산된 신고기한의 마지막 날이 토요일, 일요일 또는 국공휴일이라면 국세기본법에 따라 그 다음 첫 번째 평일(영업일)까지 신고 및 납부가 자동 연장됩니다.
증여일이 달의 초순이든 말순이든 관계없이 해당 월의 말일을 기준으로 3개월을 산정하므로, 월초에 증여받을수록 신고 준비 시간을 상대적으로 더 많이 확보할 수 있습니다.
2. 2026년 증여재산공제 한도액 정리
증여세 과세표준을 산정하기 전에 가장 먼저 적용해야 하는 항목이 바로 **증여재산공제**입니다. 증여자와 수증자(받는 사람)의 관계에 따라 10년 합산 한도로 공제액이 결정됩니다.
| 증여자와의 관계 (증여자 기준) | 10년 합산 공제 한도액 | 비고 및 특례 사항 |
|---|---|---|
| 배우자 | 6억 원 | 법률혼 관계에 한함 (사실혼 제외) |
| 직계존속 (부모, 손부모 등) | 5,000만 원 | 수증자가 미성년자인 경우 2,000만 원 |
| 직계비속 (자녀, 손자녀 등) | 5,000만 원 | 부모에게 증여하는 경우 포함 |
| 기타 친족 (6촌 이내 혈족, 4촌 이내 인척) | 1,000만 원 | 형제, 자매, 형수, 제수, 삼촌, 고모 등 |
| 혼인·출산 증여재산 특별공제 | 1억 원 추가 공제 | 기본 공제 5천만 원과 합산 시 최대 1.5억 원까지 비과세 가능 |
직계존속 공제는 부모 각각 5,000만 원이 아니라 **부모님을 합산하여 10년간 5,000만 원**이 한도라는 점을 유의해야 합니다. 다만 혼인 및 출산 시 추가 공제 혜택(1억 원)을 연계하면 절세 폭을 극대화할 수 있습니다.
3. 증여세 과세표준 구간별 세율표 및 누진공제액
증여재산가액에서 공제액을 차감한 **’과세표준’**이 결정되면, 아래의 법정 누진세율 구조에 따라 세액이 계산됩니다.
1) 법정 증여세 세율표
증여세는 과세표준이 높아질수록 세율이 증가하는 **5단계 초과누진세율(10%~50%)** 구조를 취하고 있습니다.
| 과세표준 구간 | 세율 | 누진공제액 | 산출세액 계산 공식 |
|---|---|---|---|
| 1억 원 이하 | 10% | 없음 | 과세표준 × 10% |
| 1억 원 초과 ~ 5억 원 이하 | 20% | 1,000만 원 | (과세표준 × 20%) – 1,000만 원 |
| 5억 원 초과 ~ 10억 원 이하 | 30% | 6,000만 원 | (과세표준 × 30%) – 6,000만 원 |
| 10억 원 초과 ~ 30억 원 이하 | 40% | 1억 6,000만 원 | (과세표준 × 40%) – 1억 6,000만 원 |
| 30억 원 초과 | 50% | 4억 6,000만 원 | (과세표준 × 50%) – 4억 6,000만 원 |
2) 자진 신고세액공제 (3%)
법정 신고기한 내에 성실히 자진 신고서를 제출하는 경우, 산출세액(또는 봉사 및 공제 후 세액)의 3%를 차감해 주는 ‘신고세액공제’를 추가로 받을 수 있습니다.
누진공제액을 활용하면 과세표준 단계별로 세액 계산이 매우 간편해집니다. 예컨대 과세표준이 3억 원인 경우, `3억 원 × 20% – 1,000만 원 = 5,000만 원`이 산출세액이 됩니다.
4. 증여세 자동 계산기 모음 및 검증 방법
직접 손으로 세금을 계산하기 부담스럽다면 국세청 공식 검증 사이트나 검증된 사설 계산기 도구를 활용하는 것이 훨씬 정확하고 편리합니다.
1) 국세청 홈택스 모의계산 서비스
가장 검증되고 유용한 공식 서비스입니다. 국세청 홈택스 로그인 후 **[세금신고] -> [증여세 신고] -> [모의계산/자동계산]** 메뉴를 이용하면, 과거 10년 합산 신고 내역까지 연동되어 가장 신뢰도 높은 예상 세액을 조회할 수 있습니다.
2) 사설 금융 및 세무 계산기 모음
- KB국민은행/신한은행 부동산 세금 계산기: 부동산 증여 시 시가표준액 및 취득세 연동 시뮬레이션 지원
- 부동산지인 / 아실 세금 계산기: 부동산 아파트 증여 시 시세 기반 세액 예상치 즉시 산출
- 찾아줘세무사 / 삼쩜삼 증여세 모의 계산기: 간단한 현금 및 주식 증여 금액 입력 시 누진공제 자동 차감 결과 제공
상속세 면제한도 및 배우자 공제 계산법 완벽 정리 (2026 최신)
사설 세금 계산기는 참고용으로 활용하고, 최종 신고 전에는 반드시 홈택스 모의계산 서비스나 담당 세무사 검증을 거치는 것이 과소신고 가산세를 예방하는 지름길입니다.
5. 자주 묻는 질문 (FAQ)
결론: 기한 준수와 사전 세액 검증이 최선의 절세
증여세는 자산 이전의 시기와 공제 한도, 신고기한 준수 여부에 따라 납부해야 할 세액 차이가 수백만 원에서 수천만 원까지 벌어질 수 있습니다. 증여받은 날이 속하는 달의 말일부터 **3개월 이내에 자진 신고(3% 세액공제)**를 완료하는 것이 최상의 절세 전략입니다.
본 포스팅이 도움이 되셨다면 **공감과 댓글**을 남겨주시고, 세부적인 법령 규정이나 과세 기준 판단은 국세청 공식 홈페이지를 통해 재차 검증해 보시기 바랍니다.
– 상속세 및 증여세법 제68조(증여세 과세표준 신고기한)
– 국세청 홈택스 상속·증여세 통합 안내 (https://www.hometax.go.kr)
– 대한민국 법제처 국가법령정보센터 (https://www.law.go.kr)