
상속세 신고기한을 찾는 분을 위해 6개월 신고기한, 일괄공제·배우자상속공제·동거주택상속공제 계산법, 세율표와 가산세까지 공식 자료로 정리했습니다.
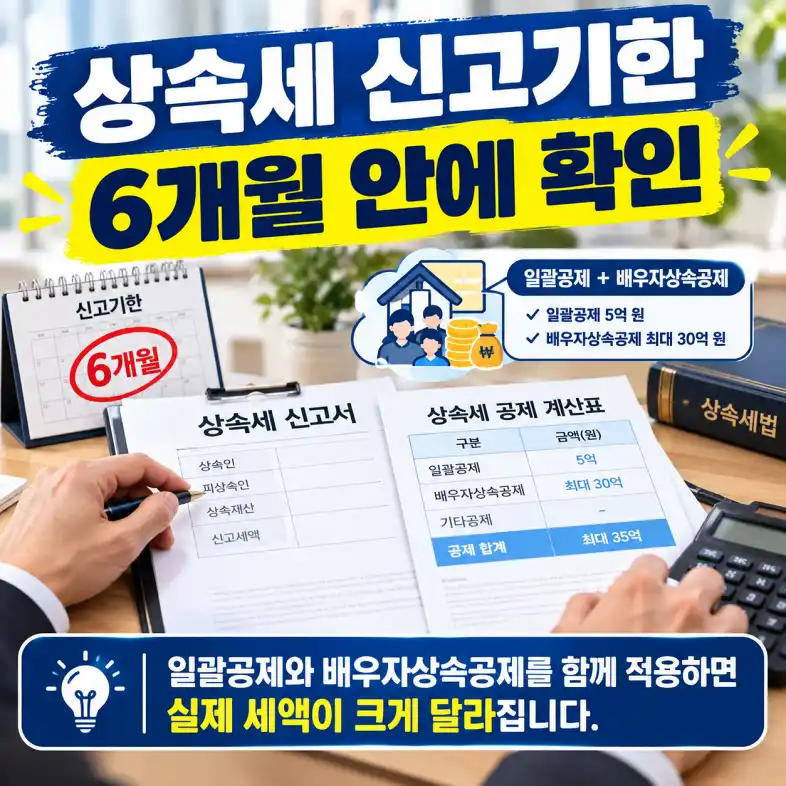
상속세 신고기한은 상속개시일(사망일)이 속한 달의 말일부터 6개월 이내이며, 이 기간 안에 관할 세무서에 신고·자진납부하면 산출세액의 3%를 신고세액공제로 돌려받을 수 있습니다. 상속재산에서 공과금·장례비용·채무를 뺀 뒤 사전증여재산 등을 더해 과세가액을 정하고, 여기서 기초공제 2억 원과 인적공제를 합친 금액과 5억 원 중 큰 금액(일괄공제)을 공제받는 방식이 일반적입니다. 배우자가 있으면 최소 5억 원에서 최대 30억 원까지 배우자상속공제를 추가로 받을 수 있어 실제 세액이 크게 달라집니다. 아래에서 공제 항목별 계산 방법, 세율 구간, 신고 절차와 가산세까지 순서대로 확인할 수 있습니다.
법제처 찾기쉬운 생활법령정보에서 최신 공제 기준을 확인할 수 있습니다.
먼저 결론
- 신고기한은 상속개시일이 속한 달의 말일부터 6개월 이내입니다.
- 기한 내 신고하면 산출세액의 3%를 신고세액공제로 돌려받습니다.
- 일괄공제(5억 원)와 배우자상속공제(최소 5억~최대 30억 원)를 함께 적용받을 수 있습니다.
- 세율은 1억 원 이하 10%부터 30억 원 초과 50%까지 5단계 누진구조입니다.
- 무신고 가산세는 20%(부정행위 40%), 납부지연 가산세는 하루 0.022%가 붙습니다.
상속세 신고기한과 과세가액
상속세는 상속인 또는 수유자가 상속개시일이 속한 달의 말일부터 6개월 이내에 납세지 관할 세무서에 신고해야 합니다. 예를 들어 3월 15일에 사망했다면 3월 말일부터 6개월, 즉 9월 30일까지가 신고기한입니다.
과세가액은 상속재산 가액에서 공과금, 장례비용(500만~1,000만 원 범위), 채무를 차감한 뒤 사전증여재산과 상속추정재산을 더해 계산합니다. 이 과세가액에서 각종 공제를 뺀 금액이 과세표준이 되고, 여기에 세율을 곱해 산출세액이 정해집니다.
공제 항목과 세율 구간 비교
| 공제 항목 | 공제 금액·조건 |
|---|---|
| 일괄공제 | 기초공제 2억 원+인적공제 합계와 5억 원 중 큰 금액 선택 가능 |
| 배우자상속공제 | 실제 상속받은 금액 기준, 최소 5억 원~최대 30억 원 |
| 금융재산상속공제 | 금융재산에서 금융채무를 뺀 가액 기준 공제 |
| 동거주택상속공제 | 10년 이상 동거한 주택, 100% 공제(6억 원 한도) |
| 과세표준 구간 | 세율 | 누진공제액 |
|---|---|---|
| 1억 원 이하 | 10% | — |
| 1억 초과~5억 이하 | 20% | 1,000만 원 |
| 5억 초과~10억 이하 | 30% | 6,000만 원 |
| 10억 초과~30억 이하 | 40% | 1억 6,000만 원 |
| 30억 원 초과 | 50% | 4억 6,000만 원 |
표의 공제 한도와 세율은 상속 시점의 세법을 기준으로 하므로, 실제 신고 전 홈택스나 세무 전문가를 통해 최신 기준으로 다시 계산하는 것이 안전합니다.
신고·납부 절차 6단계
1단계: 상속개시일과 신고기한을 확인합니다
사망일이 속한 달의 말일부터 6개월 이내가 신고기한이므로 달력에 기한을 먼저 표시해 둡니다.
2단계: 상속재산과 채무를 파악합니다
부동산, 금융재산, 사전증여재산, 채무 내역을 안심상속 원스톱서비스 등으로 확인해 과세가액 산정 자료를 모읍니다.
3단계: 공제 항목을 확인합니다
일괄공제와 배우자상속공제, 금융재산상속공제, 동거주택상속공제 등 해당하는 공제를 모두 검토합니다.
4단계: 과세표준과 산출세액을 계산합니다
과세가액에서 공제액을 뺀 과세표준에 세율을 적용해 산출세액을 계산하고, 세대생략 상속이 있다면 할증세액도 함께 반영합니다.
5단계: 홈택스나 세무서를 통해 신고합니다
신고기한 내에 홈택스 전자신고나 관할 세무서 방문 신고로 상속세를 신고하고 자진납부합니다. 기한 내 신고 시 3% 신고세액공제를 받습니다.
6단계: 납부 방법과 분납·연부연납을 검토합니다
세액이 크면 분납이나 연부연납 제도를 활용할 수 있는지 확인하고, 필요한 담보 제공 조건을 함께 검토합니다.
상황별 확인사항
배우자와 자녀가 함께 상속받는 경우
배우자가 실제 상속받은 금액에 따라 배우자상속공제 금액이 달라지므로, 협의분할 내용에 따라 세액 차이가 클 수 있습니다.
피상속인과 오래 동거한 주택이 있는 경우
상속인이 10년 이상 피상속인과 함께 거주한 주택이라면 동거주택상속공제로 최대 6억 원까지 추가 공제를 받을 수 있는지 확인해야 합니다.
사전에 증여받은 재산이 있는 경우
상속개시일 전 일정 기간 내 사전증여재산은 상속재산에 합산되므로, 증여 시점과 금액을 정리해 신고에 반영해야 합니다.
신고기한을 넘긴 경우
무신고 가산세 20%(부정행위는 40%)와 납부지연 가산세(하루 0.022%)가 추가로 부과될 수 있으므로, 기한을 넘겼다면 최대한 빨리 기한후신고를 진행하는 것이 유리합니다.
실수 방지 체크리스트
- 상속개시일이 속한 달의 말일부터 6개월 신고기한을 정확히 계산했는지
- 안심상속 원스톱서비스로 상속재산과 채무를 빠짐없이 확인했는지
- 일괄공제와 배우자상속공제 중 유리한 조합을 검토했는지
- 동거주택상속공제 등 놓치기 쉬운 공제 항목을 확인했는지
- 사전증여재산 합산 여부를 반영했는지
- 세율 구간과 누진공제액을 반영해 산출세액을 다시 계산했는지
- 기한 내 신고로 3% 신고세액공제를 받을 수 있는지 확인했는지
- 세액이 클 경우 분납·연부연납 가능 여부를 검토했는지
자주 묻는 질문 10개
1. 상속세 신고기한은 언제까지인가요?
상속개시일(사망일)이 속한 달의 말일부터 6개월 이내입니다.
2. 신고기한 내에 신고하면 어떤 혜택이 있나요?
산출세액의 3%를 신고세액공제로 돌려받을 수 있습니다.
3. 일괄공제와 배우자상속공제는 함께 받을 수 있나요?
네, 일괄공제(5억 원)와 배우자상속공제(최소 5억~최대 30억 원)는 각각 별도로 적용받을 수 있습니다.
4. 배우자가 상속을 전혀 받지 않아도 공제를 받을 수 있나요?
배우자가 실제 상속받은 금액이 없어도 최소 5억 원은 배우자상속공제로 인정받을 수 있습니다.
5. 상속세율은 어떻게 적용되나요?
과세표준 1억 원 이하 10%부터 30억 원 초과 50%까지 5단계 누진세율이 적용됩니다.
6. 동거주택상속공제는 누가 받을 수 있나요?
상속인이 피상속인과 10년 이상 함께 거주한 주택을 상속받는 경우 6억 원 한도로 100% 공제받을 수 있습니다.
7. 신고기한을 넘기면 어떻게 되나요?
무신고 가산세 20%(부정행위는 40%)와 하루 0.022%의 납부지연 가산세가 추가로 부과될 수 있습니다.
8. 사전증여재산도 상속세에 포함되나요?
상속개시일 전 일정 기간 내 증여한 재산은 상속재산에 합산돼 과세가액 계산에 반영됩니다.
9. 세액이 너무 커서 한 번에 내기 어려우면 어떻게 하나요?
분납이나 연부연납 제도를 활용할 수 있는지 검토할 수 있으며, 연부연납은 담보 제공 등 별도 요건이 필요합니다.
10. 상속재산과 채무는 어떻게 확인하나요?
정부의 안심상속 원스톱서비스를 이용하면 금융재산, 부동산, 채무 등을 한 번에 조회할 수 있습니다.
증여와 상속 중 어느 쪽이 유리한지 비교해 볼 수 있습니다.
함께 읽으면 좋은 글
공식 출처와 확인일
- 찾기쉬운 생활법령정보 – 상속세 계산 및 납부 — 신고기한, 과세가액 산정, 공제 항목, 가산세 기준 확인
- 상속세 계산 방법과 세율 총정리 자료 — 배우자상속공제 한도, 세율표, 신고세액공제율 확인
자료 확인일: 2026년 09월 22일
작성자: 송석
본 글은 일반적인 세무 정보 제공을 위한 내용이며 개인별 상속세 신고를 대신하지 않습니다. 공제 한도, 세율, 가산세 기준은 세법 개정과 개별 상속 상황에 따라 달라질 수 있으므로, 실제 신고 전에는 국세청 홈택스 또는 세무 전문가에게 최종 확인하시기 바랍니다.